「複利の力はすごい」という話は、投資や資産形成について調べているとよく耳にします。
雪だるま式に増える、時間を味方につける、早く始めるほど有利になる、などと言われますが、そもそも単利とは何が違うのでしょうか。
仕組み自体はシンプルです。単利は「最初の元本」だけに利息がつく仕組みです。対して複利は、「増えた利息」も次の計算の土台に加わっていく仕組みです。大まかに言えば、単利は足し算の繰り返し、複利は掛け算の繰り返しといえます。
ただ、この違いは最初の数年では驚くほど目立ちません。今回は100万円を年5%で運用するという条件で、5年後から40年後までどう差がつくのかを計算してみます。40年という長い時間軸で見ると、複利の正体がはっきりと見えてきます。
なお、金利と利息の違いを根本から整理したい場合は、先に金利とは何かを整理した記事を読むとより分かりやすいはずです。
単利は「最初の元本」にだけ利息がつく
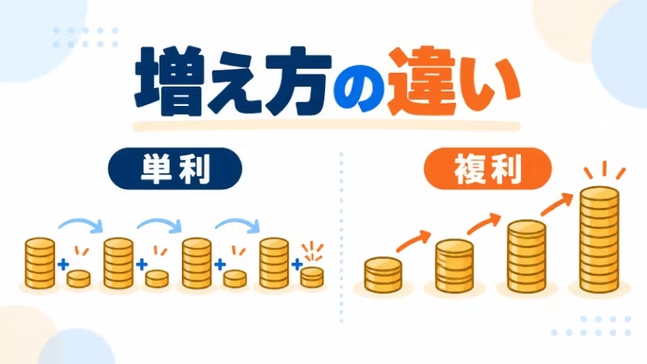
単利とは、最初に預けた元本に対してのみ利息を計算する方法です。
仮に100万円を年5%で運用するとします。1年間の利息は次の通りです。
100万円 × 5% = 5万円
単利では、2年目も3年目も利息を計算する土台は100万円のまま変わりません。
- 1年後:105万円
- 2年後:110万円
- 3年後:115万円
このように毎年5万円ずつ増えていくため、10年間の利息は合計50万円、元本と合わせて150万円になります。
計算式にすると「元本 ×(1 + 利率 × 年数)」です。
100万円を年5%で10年間なら、100万円 ×(1 + 0.05 × 10)= 150万円となります。
イメージとしては、同じ大きさの雪玉を毎年1つずつ横に並べていく感覚です。雪玉の数は増えていきますが、1つひとつの大きさは変わりません。
複利は「増えた利息」も次の計算に加わる
複利では、発生した利息を元本に加え、その合計額を次の利息計算の土台にします。
同じく100万円・年5%で考えてみます。1年目は単利と同じです。
100万円 × 1.05 = 105万円
違いが出るのは2年目からです。単利なら再び元の100万円に5%を掛けるので利息は5万円ですが、複利では1年目に増えた5万円も含めた105万円に対して5%を掛けます。
105万円 × 1.05 = 110万2500円
2年目の利息は5万円ではなく、5万2500円になりました。増えた2500円は、1年目に生まれた5万円の利息に対して、さらに5%の利息がついた分です。3年目は、この110万2500円が次の計算の土台になります。
計算式は「元本 ×(1 + 利率)の年数乗」です。
100万円を年5%で10年間運用すると、100万円 × 1.05の10乗 = 約162万8900円となります。
単利の150万円との差は、10年で約12万8900円です。単利が雪玉を横に並べるイメージなら、複利は1つの雪玉を転がして大きくしていくイメージです。玉が大きくなるほど、ひと転がりでくっつく雪の量も増えていきます。
100万円を年5%で40年間運用するとどうなるか
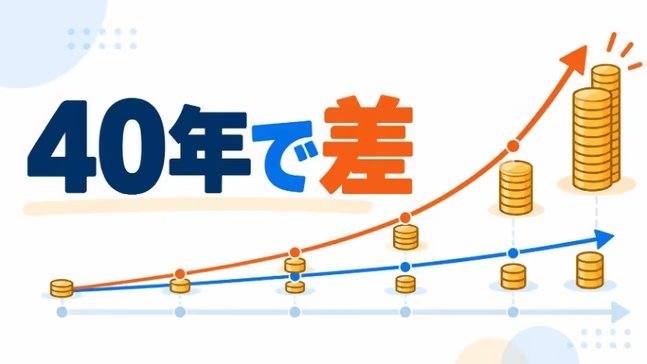
期間をさらに長く伸ばしてみましょう。前提条件は以下の通りです。
- 元本100万円
- 年利5%(1年ごとに利息を元本へ組み入れ)
- 追加投資なし
- 税金や手数料は考慮しない
- 40年間ずっと年5%で推移すると仮定
これは単利と複利の計算上の性質を見るための試算であり、実際の投資で毎年5%ずつ確実に増えるという意味ではありません。
| 期間 | 単利 | 複利 | 差 |
|---|---|---|---|
| 5年 | 125万円 | 約127.6万円 | 約2.6万円 |
| 10年 | 150万円 | 約162.9万円 | 約12.9万円 |
| 20年 | 200万円 | 約265.3万円 | 約65.3万円 |
| 30年 | 250万円 | 約432.2万円 | 約182.2万円 |
| 40年 | 300万円 | 約704.0万円 | 約404.0万円 |
5年後時点では、単利125万円に対して複利は約127.6万円。差はわずか2.6万円程度しかなく、「複利はすごい」と聞いていた割には地味に感じられます。
ところが20年経つと約65万円、30年では約182万円、40年では約404万円まで差が広がります。元本の100万円も年5%という利率も同じです。違うのは、途中で増えた利息を次の利息計算の土台に加えるかどうかです。
複利のすごさは「40年目の1年間」を見ると分かる
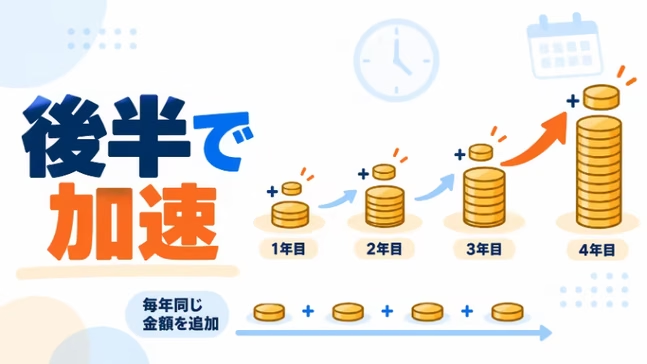
最終的に704万円になると言われても、期間が長すぎて実感が湧きにくいかもしれません。そこで、「その1年間だけで資産がいくら増えているか」という毎年の増加ペースに注目してみます。
| 何年目か | 単利でその1年に増える額 | 複利でその1年に増える額 |
|---|---|---|
| 1年目 | 5万円 | 5万円 |
| 10年目 | 5万円 | 約7.8万円 |
| 20年目 | 5万円 | 約12.6万円 |
| 30年目 | 5万円 | 約20.6万円 |
| 40年目 | 5万円 | 約33.5万円 |
単利では、1年目も40年目も毎年増える金額は5万円のままです。一方の複利では、40年目の1年間だけで約33万5000円も増えています。
最初に用意した元本は100万円でした。その100万円の3分の1にあたる金額が、40年目にはたった1年間で生み出される計算になります。
突然大きなお金が湧いたわけではありません。過去39年間で増えてきたお金のすべてが、40年目の計算に参加しているからです。これが「複利は後半ほど効いてくる」と言われる理由です。
40年後の404万円の差はどこから生まれたのか
40年後の複利(約704万円)と単利(300万円)の差である約404万円の内訳を整理してみます。
単利の場合、100万円に対して毎年5万円の利息が40年間つくため、利息の合計は200万円(5万円 × 40年)、元本と合わせて300万円になります。
複利の内訳を単純化すると、次のように分解できます。
| 内訳 | 金額 |
|---|---|
| 最初の元本 | 100万円 |
| 元本100万円から毎年5万円ずつ生じる部分 | 200万円 |
| 増えた利息がさらに利息を生んだ上乗せ分 | 約404万円 |
| 合計 | 約704万円 |
約404万円という大きな差は、最初の100万円だけに利息がつき続けても生まれなかったお金です。「過去に生まれた利息」が次の計算に加わり、そこで生まれた利息がまた次の計算に加わる、という連鎖が生み出した金額です。
興味深いのは27年目あたりです。
27年が終わった時点で、元の100万円から生じた利息の累計は135万円です。それに対して、利息が利息を生んだ上乗せ分の累計は約138万円になります。
つまりこの27年目あたりで、累計では「元本100万円から直接生まれた利息」よりも、「それまでに増えたお金から生まれた上乗せ分」の方が大きくなります。複利では、時間が経つにつれて「過去に増えたお金」の存在感がどんどん大きくなっていきます。
複利の結果を決める「元本・利率・時間」
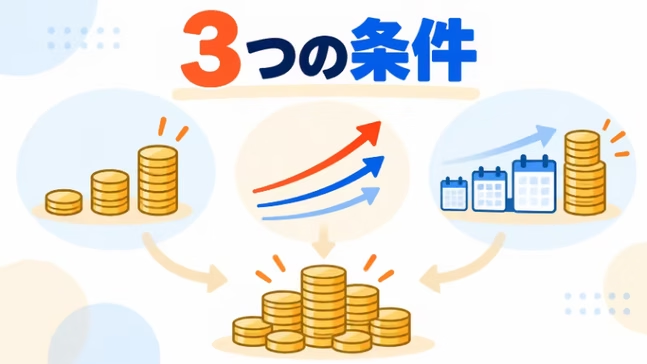
複利の効果を整理する際は、「元本」「利率」「時間」の3要素に分けて考えると分かりやすくなります。それぞれ役割が異なります。
元本は「何倍になるか」ではなく「いくら増えるか」を決める
同じ利率、同じ期間であれば、元本の金額に関わらず倍率は同じです。年5%で40年間なら約7.04倍になります。
- 10万円の場合:約70.4万円(約60万円のプラス)
- 100万円の場合:約704万円(約604万円のプラス)
- 1000万円の場合:約7040万円(約6040万円のプラス)
倍率は同じですが、手元に残る現実の増加額は元本に比例します。複利だからといって少額から誰でも簡単に大金持ちになれるわけではなく、投じる元本の大きさは最終的な金額に直結します。
利率は少し違うだけでも長期では大差になる
100万円を40年間、異なる利率で複利運用できたと仮定してみます。
| 利率 | 40年後 |
|---|---|
| 年3% | 約326.2万円 |
| 年5% | 約704.0万円 |
| 年7% | 約1497.4万円 |
3%と5%の差はわずか2ポイントですが、40年後には約378万円の差になります。5%と7%では約793万円もの開きが出ます。
ただし、一般に、高いリターンを期待する投資ほど、それに見合った価格変動などのリスクも考える必要があります。高利回りを狙えばよいという単純な話ではありません。
時間は後半になるほど価値が大きくなる
同じ100万円・年5%でも、期間によって結果は大きく変わります。
- 30年間:約432.2万円
- 40年間:約704.0万円
10年延びるだけで約271.8万円の差がつきます。
注目すべきは、運用開始からの最初の10年間では約62.9万円しか増えていない点です。同じ「10年間」でも、30年目から40年目の10年間ではその4倍以上も増えています。
複利において早く始めることが推奨されるのは、単に年数が稼げるからだけでなく、資産規模が膨らんだ強力な後半期間をより長く確保できるためです。
資産が2倍になる目安がわかる「72の法則」
複利のスピード感を把握する便利な道具として「72の法則」があります。72を金利(パーセント)で割ると、資産がおおよそ2倍になるまでの年数が計算できます。
年5%の場合:72 ÷ 5 = 14.4(約14年)
実際の複利計算でも、年5%なら約14.2年で2倍になります。
おおまかに言えば、約14年で2倍、約28年で4倍、約42年で8倍というペースです。100万円が40年で約7倍(704万円)になるのも、この計算からすんなり理解できます。
複利は強力だけれど、魔法ではない
試算の数字だけを見ると、複利を使えば誰でも容易に資産を増やせるように思えます。しかし、今回のシミュレーションは、現実をかなり単純化した都合の良い前提で計算しています。
100万円という元本が最初から手元にあり、40年間途切れることなくプラス5%で増え続け、途中で一度もお金を引き出さず、税金も手数料もかからない、という前提です。
現実の資産形成では、次のような条件も考える必要があります。
- 元本をまず貯めなければならない
- 確実にプラスのリターンが出るとは限らない
- 途中で取り崩せば複利効果は弱まる
- 税金や手数料によって、実際に手元に残る金額や運用に回せる金額が小さくなる場合がある
複利という言葉自体にお金を増やす魔力があるわけではありません。元本、プラスの利回り、十分な時間がそろい、増えた利益を再投資し続けることで初めて機能する仕組みです。
また、「元本をいつから持てるか」という点も重要です。生まれた時点で運用資金を用意してもらえる環境と、大人になってゼロから資金を作る環境では、元本と時間の両面で大きな差がつきます。この視点については、親ガチャは複利で効く。こどもNISAは「格差増幅装置」なのか?で詳しく考察しています。
投資信託の「複利効果」は、預金の複利とは少し違う
私が複利を数字ではなく実感したのは、コロナ禍をきっかけに始めた当時のつみたてNISAでした。しばらくして残高を見ると、入金した金額以上に資産が増え、その増えた資産自体がまた値動きしていました。
ただ、この経験を「預金の複利」とまったく同じものとして考えるのは正確ではありません。
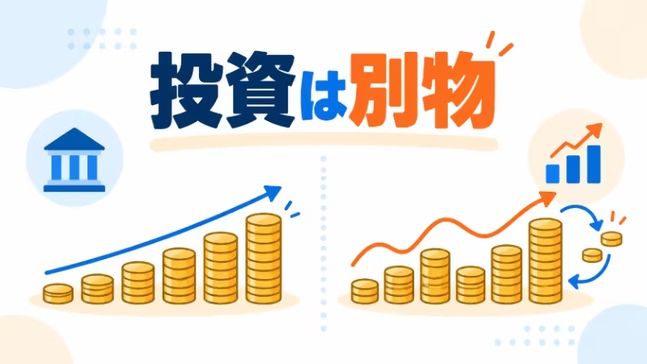
預金の複利は、適用される金利に基づいて発生した利息を元本に組み入れ、次の利息を計算する仕組みです。一方、株式や投資信託には決まった利息はありません。価格が上がる年もあれば、下がる年もあります。
それでも長期投資で複利効果が語られるのは、値上がりによって増えた資産を売却せずに保有し続けることで、その増えた評価額全体が次の値動きの土台になるためです。100万円が110万円に増えたら、次は110万円全体が市場で動くことになります。
また、投資信託の分配金も関係します。運用中に支払われる分配金を受け取って使ってしまうと、その分は運用の土台から外れます。分配を抑えて運用資産をファンド内に残すタイプでは、その資産を引き続き運用に回せるため、複利的な効果を得やすくなります。もちろん、分配金を出さない投資信託なら必ず有利というわけではなく、投資先の運用成績が悪ければ資産は減ります。
「平均5%」でも毎年5%ずつ増えるとは限らない
投資のリターンを考える際、もう1つ知っておきたいのが平均値の扱い方です。
例えば、ある資産が次のように動いたとします。
- 1年目:プラス25%
- 2年目:マイナス15%
足して2で割る単純平均だと、(25% − 15%)÷ 2 = プラス5%です。一見すると年平均5%で順調に増えているように思えます。
しかし、100万円で実際に運用した結果を追うと次のようになります。
- 1年目:100万円 → 125万円(プラス25%)
- 2年目:125万円 → 106万2500円(マイナス15%)
2年間で増えたのは6万2500円です。これを1年あたりの複利ベースの年率に換算すると、約3.1%です。
投資では、各年のリターンを単純平均した数字と、実際に資産が増えたペースは一致しないことがあります。特に値動きが大きいほど、この差は無視できなくなります。「過去の長期平均リターンが年5%だった」という話と、「毎年確実に5%の複利で増え続ける」というシミュレーションは別物として捉える必要があります。
まとめ
単利と複利の本質的な違いは、増えた利息を次の利息計算の土台に加えるかどうかにあります。
- 単利:最初の元本だけに利息がつく
- 複利:増えた利息も次の計算の土台に加わる
100万円・年5%の条件でも、5年時点の差はわずか約2.6万円です。しかし40年後には単利が300万円なのに対し、複利は約704万円となり、400万円以上の大差がつきます。40年目の1年間に増える額を見ても、単利の5万円に対して複利は約33.5万円まで増えます。
複利は最初から派手に増えるものではなく、序盤は非常に地味です。しかし増えたお金を土台に残し続けると、そのお金も次に増える金額を生み出す側に回ります。時間が長くなるほど、その積み重ねが大きくなるのが複利です。
複利を活かすには、元本、プラスの利回り、そして時間が欠かせません。仕組みを冷静に理解しておくことで、「複利は時間を味方につける」と言われる理由も、具体的な数字として見えてくるのではないでしょうか。
よくある質問
複利なら必ずお金は増えますか?
いいえ。税金などを考えず、プラスの金利が適用され続ける預金であれば、元利合計は増えていきます。しかし株式や投資信託では価格が下落して元本割れすることもあります。複利の計算式そのものが利益を保証するわけではありません。
投資信託の複利と預金の複利は同じですか?
仕組みが少し異なります。預金は適用される金利による利息が元本に加算されますが、投資信託に決まった利息はありません。投資信託では、増えた資産を取り崩さずに保有し続けたり、受け取った分配金を再投資したりすることで、増えた資産も次の運用に参加するため、複利的な効果が生まれます。
投資は毎年5%ずつ増えると考えていいですか?
いいえ。実際の運用成績は年ごとに大きく変動します。大きくプラスになる年もあれば、マイナスになる年もあります。年5%という数字は、複利の増え方を理解するための仮定に過ぎません。
複利なら早く始めるほど有利なのですか?
同じ元本、同じ利率で運用し続けられる前提であれば、期間が長いほど効果は大きくなります。資産規模が大きくなった後半の運用期間を長く確保できるためです。ただし、将来の運用成果が一定に保たれる保証はありません。
参考資料
金融経済教育推進機構(J-FLEC)「単利」
https://www.j-flec.go.jp/public/learn/glossary/t_tanri/
金融経済教育推進機構(J-FLEC)「複利」
https://www.j-flec.go.jp/public/learn/glossary/h_fukuri/
金融経済教育推進機構(J-FLEC)「72の法則」
https://www.j-flec.go.jp/public/learn/glossary/n_nanajunino_hosoku/
金融庁「資産形成の基本」
https://www.fsa.go.jp/policy/nisa2/invest/
金融庁「長期・積立・分散投資の考え方」
https://www.fsa.go.jp/policy/nisa2/about/nisa2024/slide_202406.pdf
金融経済教育推進機構(J-FLEC)「投資信託の分配金を受け取るか再投資するかはどのように決める?」
https://www.j-flec.go.jp/links/jikan/qa/094.html
金融経済教育推進機構(J-FLEC)「投資信託には『分配金あり』と『分配金なし』のタイプがありますが、メリット、留意点を教えてください。」
https://www.j-flec.go.jp/links/jikan/qa/081.html
コメント