「普通の人が、最短で資産1億円をつくるにはどうしたらいいか?」
そんな疑問が湧いて、月収20万円という条件を付けてAIに聞いてみました。返ってきた答えはどれも似たようなものでした。
収入を増やし、生活費を抑え、余ったお金をNISAなどで低コストの投資信託に積み立てる。
つまらねぇ。
要するに、稼いで、入金して、何十年も待つ。それだけです。
もっと画期的な裏技が出てくるかと思いきや、拍子抜けするほど地味な正論でした。都合のいい近道など存在しないということです。
ただ、シミュレーションの数字を眺めているうちに、別の違和感が浮かんできました。
投資の世界ではよく「若いうちから始めたほうがいい」と言われます。同時に「資産形成では入金力が重要だから、まず稼ぐ力を上げろ」とも言われます。どちらも正論ですが、普通の人間にとってはかなり無茶な要求ではないでしょうか。
若いときは時間があってもお金がない。歳を取ってお金が出せるようになった頃には、今度は時間がない。
時間と元本。複利を効かせるために必要な2つの要素を、普通の人はなかなか同時に持てません。
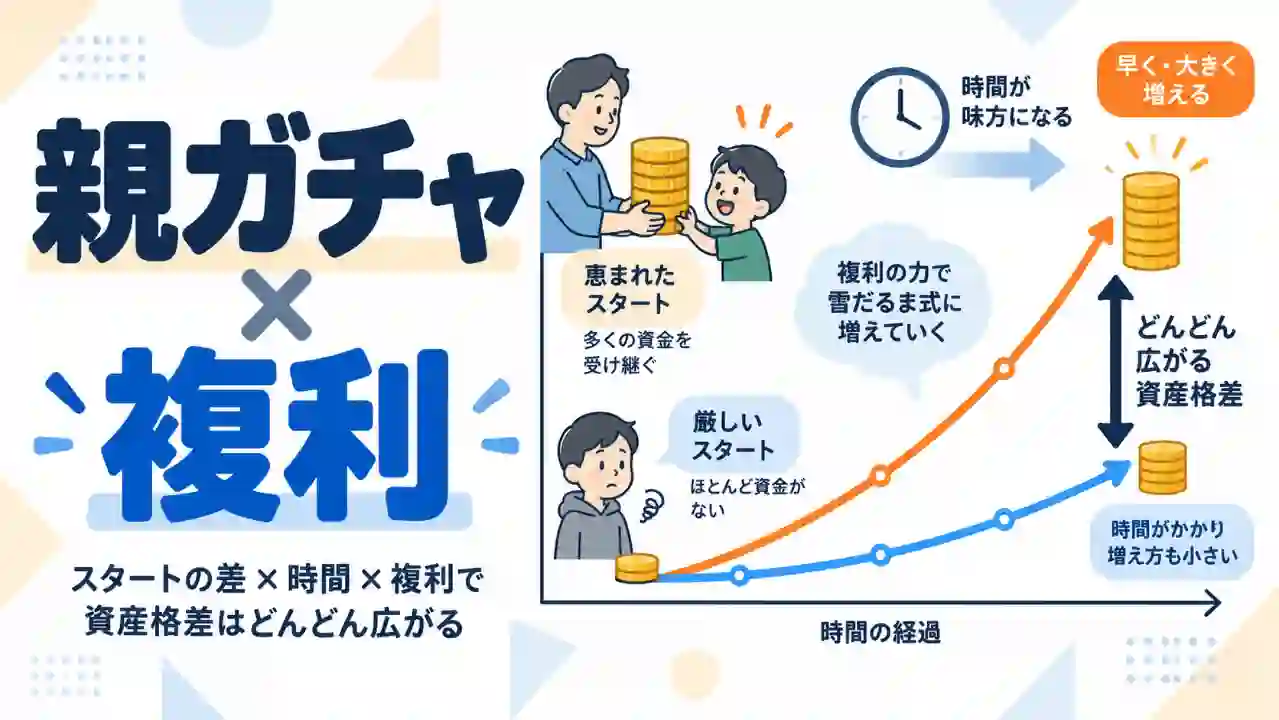
ところが、このハードルを軽々と飛び越えてしまう人たちがいます。親にお金がある子どもたちです。
2027年から始まる子ども向けのNISA制度を調べていくと、その構造がはっきりと見えてきました。
月30万円なら18年で1億円。では、その30万円はどこから出すのか
まず、普通の人が1億円を目指す場合を考えてみます。資産ゼロから毎月積み立て、年利5%で運用できた場合の試算は次のようになります。
| 毎月の積立額 | 1億円までの期間 |
|---|---|
| 5万円 | 約45年 |
| 10万円 | 約33年 |
| 30万円 | 約18年 |
※年利5%を前提とし、毎月末に積み立てた単純試算。税金や手数料、インフレは考慮していません。
月30万円を投資できれば約18年で届きます。数字だけを見れば意外と早く感じるかもしれません。
しかし、月収20万円前後の人が毎月30万円を投資することなど不可能です。だからこそ「まずは収入を増やそう」という話になります。
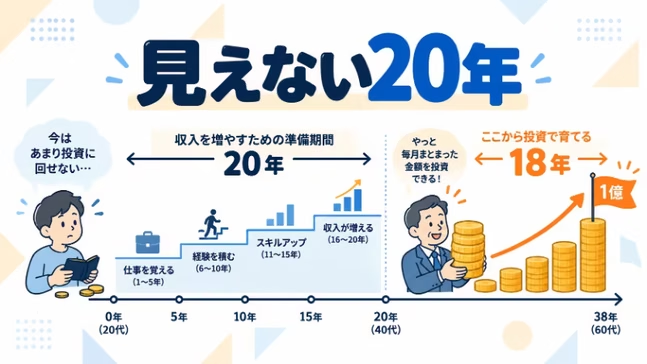
仮にキャリアを積み、40歳になってようやく月30万円を拠出できるようになったとします。そこから18年運用して1億円に届くのは58歳前後です。
ここで見落とされがちな事実があります。「月30万円を18年積み立てれば1億円」という計算自体は正しくても、その30万円を捻出できる状態になるまでに20年かかっていれば、実質的な所要時間は38年です。
投資のシミュレーションは、この準備期間の20年を何食わぬ顔でスキップしてしまいます。
普通の人の資産形成において最も時間がかかるのは、運用の期間そのものではなく「まとまった資金を投資へ回せる人間になるまで」の時間なのかもしれません。
若者には時間があり、中年には資金がある。だが両方は揃わない
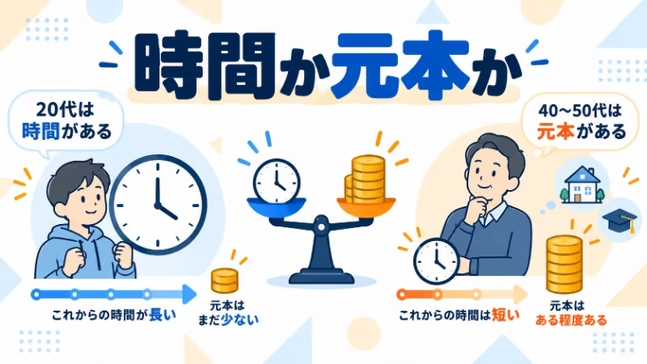
複利の力を最大化するには時間が必要です。20歳なら60歳まで40年あります。時間という観点では最高の条件です。
問題は、20歳の多くには十分な資金がないことです。初任給前後で月収20万円なら、家賃や食費、通信費を払い、たまに息抜きをするだけで手一杯になります。毎月10万円や20万円をコンスタントに投資へ回せる人はごく一握りでしょう。
一方、40歳前後になって収入が増えたとしても、今度は住宅ローンや子育て、教育費などの負担が重くのしかかります。
若いときは時間があるのに元本がない。元本を用意できる年齢になったときには、運用できる残り時間が減っている。このジレンマがあるからこそ、普通の人は簡単には富裕層になれない構造になっています。
しかし、親が資金を出してくれる環境にあれば話は別です。子ども本人に稼ぐ力がなくても、親の入金力をそのまま子どもの運用期間に接続できるからです。
0歳から始まる投資。18歳時点で約1,140万円の差
2027年から、NISAのつみたて投資枠が0歳から17歳にも広がります。
年間の投資枠は60万円、非課税保有限度額は簿価ベースで600万円とされています。ここでは便宜上「こどもNISA」と呼びます。
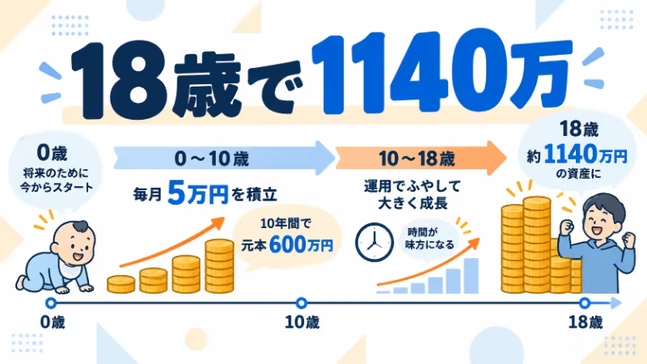
年間60万円ということは、月々5万円です。これを10年間続ければ、元本は上限の600万円に達します。
親がこの資金を用意できる家庭の子どもは、自分では1円も稼いでいないうちから、市場にまとまった資本を投入できます。一般の人が社会に出てから苦労して作る元本を、オムツを履いている段階から手に入れているようなものです。
仮に0歳から毎月5万円を10年間積み立て、合計600万円の元本を作ったとします。10歳以降は追加投資をせず、そのまま18歳まで運用を続けた場合の試算は以下の通りです。
| 想定年利 | 18歳時点の資産額 |
|---|---|
| 3% | 約883万円 |
| 5% | 約1,140万円 |
| 7% | 約1,469万円 |
年利5%で回った場合、18歳時点で約1,140万円になります。
社会に出るスタートラインにおいて、片方は「これからゼロから貯蓄を始めます」という状態であり、もう片方は「すでに1,000万円以上の金融資産があります」という状態です。すでに両者の間には決定的な差がついています。
同じ月3万円を積み立てても、到達年齢は54歳と73歳
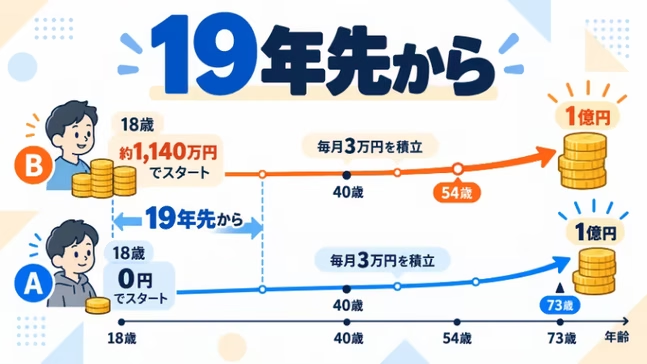
では、18歳以降の人生を比べてみます。
Aさんは18歳時点で資産0円からスタート。 Bさんは18歳時点で約1,140万円の資産を持った状態でスタート。
ここからの運用条件は公平にします。2人とも毎月3万円を積み立て、年利5%で運用し、途中で一切取り崩さないものとします。
| 年齢 | Aさん(0円開始) | Bさん(1,140万円開始) |
|---|---|---|
| 18歳 | 0円 | 約1,140万円 |
| 30歳 | 約586万円 | 約2,634万円 |
| 40歳 | 約1,418万円 | 約4,753万円 |
| 1億円到達 | 約73歳 | 約54歳 |
同じ金額を積み立て、同じ利回りで運用しても、1億円に到達する時期には約19年の開きが出ます。
この19年という数字には理由があります。Aさんが月3万円を年利5%で積み立てて約1,140万円を作るまでに、約19.2年かかるからです。
つまりBさんは、資産形成の観点において、Aさんの19年先から人生を始めていることになります。その後、2人が同じ努力を続ける限り、この19年のリードは基本的に縮まりません。
Aさんがこの差を埋めるには、入金額を大幅に増やすしかありません。40歳時点でBさんの約4,753万円に追いつこうとするなら、18歳から毎月約10万円を積み立て続ける必要があります。
手取り20万円前後の若者に「親から資金を用意してもらった同世代に40歳で追いつきたいなら、今すぐ毎月10万円を投資に回しなさい」と言うのは、到底現実的ではありません。
親が与えているのは元本だけではない。「売却しなくていい環境」という特権
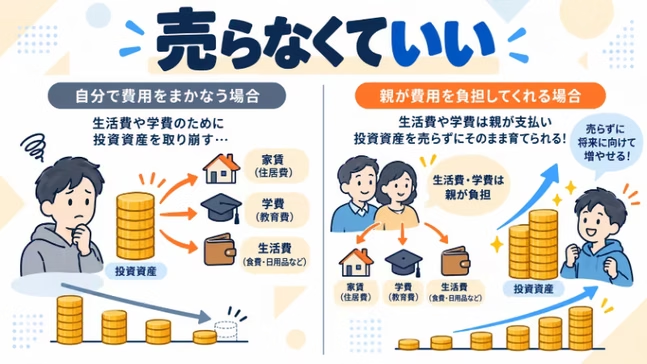
しかも、上記の比較はまだ手加減した前提に基づいています。現実にはさらに厳しい格差が存在します。
まずAさんの場合、18歳から毎月3万円を安定して投資へ回し続けること自体が簡単ではありません。奨学金の返還、一人暮らしの家賃、初任給の低さなど、毎月3万円を捻出するのすら厳しい局面は多々あります。
一方でBさんはどうでしょうか。0歳から月5万円を子どものために積み立てられる家庭です。その経済力が、子どもの18歳の誕生日に都合よく消滅するとは考えにくいでしょう。
大学の学費は親が払い、仕送りも受けられるかもしれません。そうなれば、本人は就職後、月5万円や10万円を自分の給料から余裕を持って投資に回せる可能性があります。
さらに重要なのは、裕福な家庭は子どもに元本だけでなく「その元本を取り崩さずに済む環境」まで同時に与えられるという点です。
どんなに若いうちから資産を持っていても、学費や生活費のために切り崩してしまえば複利のエンジンは止まります。しかし、日々の生活費や学費を親がすべてカバーしてくれるなら、18歳時点の1,140万円には一切触れる必要がありません。そのまま20代、30代と市場に置き続けることができます。
長期投資では「暴落しても慌てて売らないこと」が鉄則とされます。しかし、市場に居座り続けられる理由は、本人の精神力が強いからだけではありません。生活に余裕があり、売る必要がないからです。
忍耐を可能にしているのは、個人の根性ではなく家庭の資金力である場合が少なくありません。親が本当に与えているのは、お金そのもの以上に「投資した資産に手をつけずに生きていける人生」なのです。
こどもNISAは「格差増幅装置」なのか
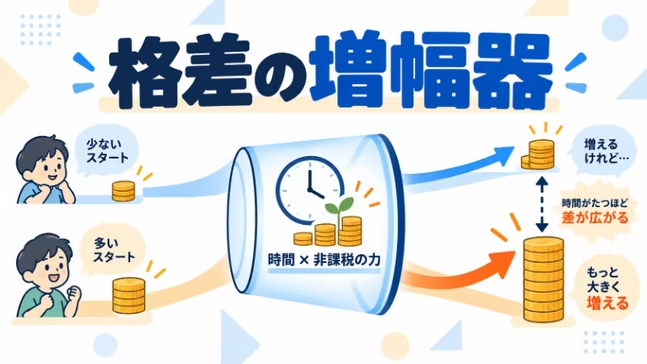
こうして見ていくと「こどもNISAという制度そのものが格差を生み出している」と批判したくなるかもしれません。
しかし、厳密に言えば格差の源泉はNISA制度ではなく、もともとの親の経済力です。
制度が格差を生むわけではありません。最初の格差を生むのは親の財布です。ただ、その差に税金まで優しくしてくれるのがこどもNISAです。
18歳時点の約1,140万円のうち、600万円は親が出したお金です。課税口座であっても、同じ金額を同じ期間運用すれば、税引き前では似たような結果になります。
では、NISAは無関係と言えるでしょうか。それも違います。
NISAの本質は、運用益にかかる約20%の税金をゼロにすることです。早くからまとまった金額を長期間市場に置ける人ほど、非課税の恩恵を桁違いに大きく受けることになります。
先ほどの例で、18歳時点(資産約1,140万円、利益約540万円)で全額売却した場合、非課税による恩恵は約110万円です。この時点ではまだ大きな差には見えないかもしれません。
しかし、0歳から10歳までに積み立てた合計600万円分を、その後も54歳前後まで売らずに運用し続けた場合、試算上の資産額は約6,600万円(元本を除いた利益は約6,000万円)にまで膨らみます。現行の税率20.315%を単純に適用すると、課税口座では売却時に約1,220万円の税金がかかる計算ですが、NISAならこれが手元に残ります。
早くから資金を投入し、長く保有できる人ほど、税制上の恩恵も極大化していく仕組みです。
こどもNISAは格差を一から作り出す装置ではありません。しかし、親の経済力によって生じた初期値の差を長期間運用し、その果実を非課税で受け取れるようにすることで、格差の拡大をさらに後押しする増幅器として機能します。
制度上、対象となる子どもには同じ年間60万円、上限600万円の枠が用意されます。しかし、その枠を満額使える家庭と、ほとんど使えない家庭がある。枠が同じでも、そこへ入れられるお金は同じではありません。
持たざる側ができる現実的なアプローチ
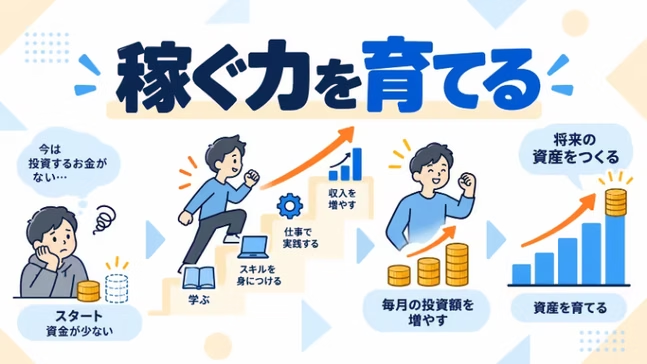
こうした構造を知ると「親に資金力がない家庭に生まれたら手遅れなのか」と投げ出したくなるかもしれません。
しかし、他人のスタートラインを羨んでも自分の資産は増えません。AさんがBさんに無理をして追いつく必要もないのです。
月3万円の積立を地道に続けたAさんも、40歳になれば約1,418万円の資産を築くことができます。誰かと比べるのをやめれば、これだけでも人生の自由度を高めるには十分な金額です。
また、初期元本を持たない若者には、金融商品への投資以上に重要な視点があります。
100万円を年5%で運用して増えるのは年間約5万円です。一方、転職やスキルアップによって月収を3万円増やせれば、額面では年間36万円増えます。金融資産がまだ小さい時期ほど、運用利回りを少し改善するより、入金力そのものを上げる方が資産形成への影響が大きい場合があります。
親の経済力は選べませんし、過去に戻って18歳時点の資産を書き換えることもできません。
コントロールできるのは、自分がこれからどれだけ稼ぎ、いくらを残し、どれだけ長く運用し続けられるかだけです。
若いうちは稼ぐ力を伸ばし、収入が増えても生活水準を一気に上げず、投資に回す比率を高めていく。結局のところ、普通の人が取れる現実的な戦略は、最初にAIが答えたような地味な原則を愚直に続けることしかありません。
複利の計算式は平等だが、条件は不平等である
年利5%という複利の計算式そのものは、誰に対しても公平です。大富豪の100万円も、若者の100万円も、数学的には全く同じ割合で増えていきます。
しかし、その計算式に代入できる元本の大きさは平等ではありません。
元本を投入できる年齢も平等ではありません。
そして、その元本を途中で取り崩さずに済む生活環境も平等ではありません。
資産形成において「時間が最大の武器」と言われるのは事実です。しかし、その時間を最大限に味方につけられるかどうかは、本人の収入だけでなく、親の資金力にも大きく左右されます。
親の経済力が、子どもの投資期間という時間に変換され、そこに非課税の複利が重なっていく。
こどもNISAという制度を深く掘り下げたときに見えてくるのは、複利という数式が持つ冷徹な合理性と、静かに拡大していく資本の格差です。
*関連記事
→単利と複利は何が違う?仮の100万円で計算して比べてみた
→ピケティの考え「資本収益率が経済成長率を上回る」とは
補足:こどもNISAに関して押さえておきたい3つの点
- 成人枠との関係について
未成年期の限度額600万円が、成人の非課税限度額1,800万円に上乗せされて合計2,400万円になるわけではありません。こどもNISAは18歳を迎えた時点で成人NISAへ移行し、制度が一本化される枠組みとなっています。 - 名義と資産の帰属について
親が自身のNISA枠を使うことと、こどもNISAを使うことは法的に異なります。こどもNISAの口座名義人は子ども本人であり、管理を親権者が行う形式を取ります。資産が法的に誰のものかという点で明確な違いがあります。 - 贈与税との兼ね合いについて
NISAの非課税枠と贈与税の基礎控除は別の制度です。年間110万円以内の暦年贈与であれば原則として贈与税はかかりませんが、毎年の都度贈与として正しく管理されているかなど、税務上の適切な運用が求められます。
※制度情報は2026年9月時点の法令・公表資料に基づくものです。試算は一定の利回りを仮定したシミュレーションであり、将来の運用成果を保証するものではありません。投資には元本割れのリスクがあります。贈与などの税務上の取り扱いは個別事情によって異なるため、実際の判断に当たっては国税庁の公表情報等をご確認ください。
参考資料
財務省「令和8年度税制改正(国税)等について」
https://www.mof.go.jp/public_relations/finance/202604/202604c.html
金融庁「令和8(2026)年度税制改正について」 https://www.fsa.go.jp/news/r7/sonota/20251226-2/01.pdf
金融庁「『令和8年度税制改正の大綱』の概要 金融庁関係の主要項目について」
https://www.fsa.go.jp/access/r7/270/270_03.pdf
金融庁「NISAを知る」 https://www.fsa.go.jp/policy/nisa2/know/
金融庁「NISA(少額投資非課税制度)とは」
https://www.fsa.go.jp/policy/nisa2/about/nisa2024/slide_202406.pdf
参議院「所得税法等の一部を改正する法律案」
https://www.sangiin.go.jp/japanese/joho1/kousei/gian/221/meisai/m221080221003.htm
国税庁「No.4408 贈与税の計算と税率(暦年課税)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4408.htm
国税庁「No.4402 贈与税がかかる場合」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4402_qa.htm
閲覧日:2026年9月28日
コメント