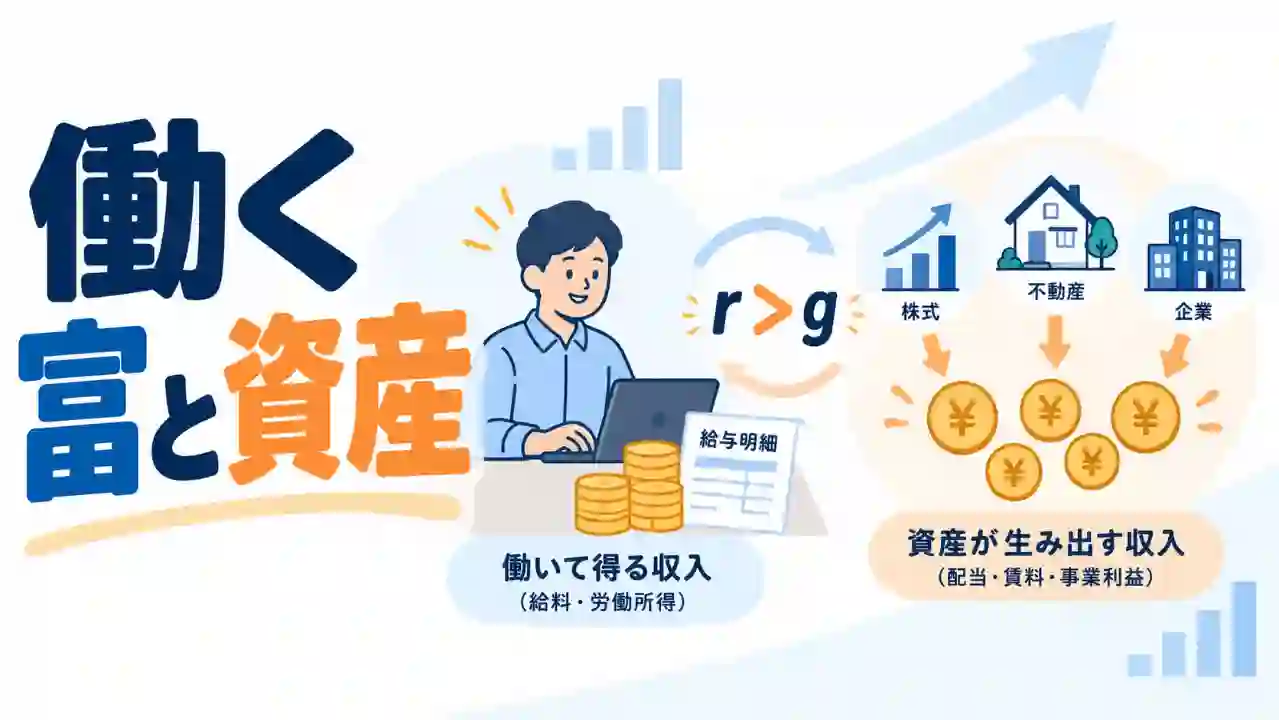
2015年、私はこのブログでトマ・ピケティの「r > g」について記事を書きました。
当時の理解はかなり単純でした。「資本収益率が経済成長率を上回る。つまり金持ちはもっと金持ちになる」。そして記事の最後を、「株や不動産だけでなく、知識や経験、人間関係も資産なのだから、自分という資産を磨いていこう」と締めくくっていました。
10年以上たって読み返すと、前半は大雑把すぎますし、後半はピケティのいう「資本」の説明として明確に間違っていました。
それでも、当時この不等式に多くの人が関心を持った理由はよく分かります。World Inequality Report 2026による2025年の推計では、世界の上位10%が個人資産全体の約75%、上位1%だけで約37%を保有する一方、下位50%の保有分はわずか2%ほどにとどまります。購買力平価(PPP)ベースの推計とはいえ、世界の資産が偏っている現実は明らかです。
では、この格差は「r > g」だけで説明できるのでしょうか。
ピケティ本人の著作やその後の10年以上の研究を改めて読み直してみると、答えは「そんなに単純ではない。けれど、r > gはやはり重要なメカニズムの一つだった」というものでした。
複利の基本的な仕組みについては、「単利と複利は何が違う?100万円・年5%で40年まで比べてみた」という記事で整理しています。今回は計算の話にとどまらず、「すでに資本を持っている人」と「働いてゼロから資本を作る人」の違いを考えていきます。
「r > g」は何と何を比べているのか
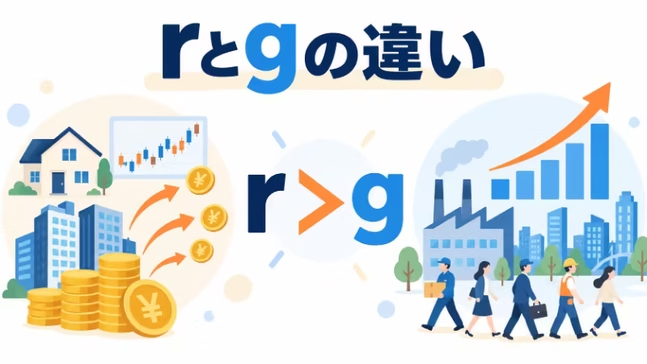
不等式の左側にある「r」は資本収益率です。株式の配当や売買益、債券の利子、不動産の賃料、事業資産から生まれる利益など、資本がどれだけの収益を生み出すかを表します。自分の銀行預金の金利や国債の利回りだけではなく、土地、住宅、株式、企業設備などを含む資本全体の収益率を指しています。
一方、右側にある「g」は経済成長率です。経済全体の所得や生産がどれくらいのペースで増えたかを表しており、個人の昇給率のことではありません。
そして、2015年の私が最も誤解していたのが「資本」の定義でした。
ピケティが『21世紀の資本』でいう資本とは、土地、住宅、株式、企業、機械、金融資産など、市場で所有でき、売買や譲渡ができる資産に限られます。教育、知識、スキル、労働能力といった、経済学で一般に「人的資本」と呼ばれるものは除外されています。人間の能力は、奴隷制の社会を除けば他人が所有したり市場で売買したりできないため、ピケティの定義する資本には含まれません。
つまり、「知識や経験も資本だから、自分を磨けばrを高められる」という私の昔の説明は、ピケティの議論とは別の話でした。
ピケティの仕事は「r > g」という数式だけではない
ピケティというと数式ばかりが注目されがちですが、『21世紀の資本』の大きな価値は膨大なデータの蓄積にあります。
ピケティと共同研究者たちは、税務記録や相続記録、国民経済計算などの資料を掘り起こし、国によって期間は異なるものの、3世紀にまたがる20か国以上の長期データをまとめました。
そのデータが示したのは、「資本主義のもとで格差が一直線に拡大し続けてきた」という単純な歴史ではありませんでした。
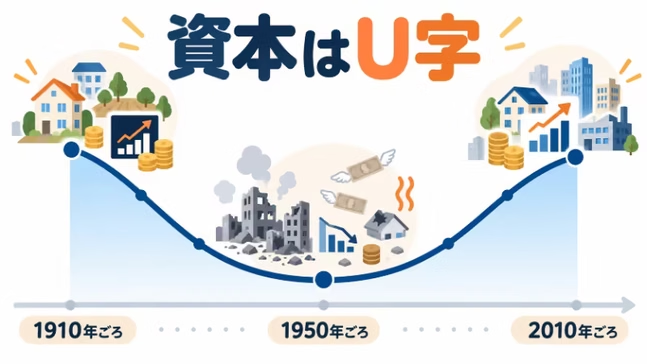
たとえばヨーロッパの民間資産の総額を見ると、1910年ごろには国民所得の6〜7年分もありました。それが1950年には2〜3年分まで大きく落ち込み、2010年には再び4〜6年分へと戻っています。グラフにすると大きなU字型を描いています。資本が社会の中で持つ重みは時代によって大きく変動しており、20世紀前半に一度縮小したあと、再び戻ってきたのです。
ここで、所得と資産の違いも整理しておく必要があります。年収500万円は1年間に新しく入ってくる所得(フロー)であり、預金や株式、不動産など合計5000万円の資産はストックです。r gの議論が特に重要になるのは、後者の資産格差を考えるときです。近年の労働所得格差のすべてをr > gだけで説明できるわけではありません。
r > gが重要な理由は「すべてを再投資しなくてもいい」こと
今回調べ直してみて、最も納得がいったのがこの点でした。
仮に、100万円を持つAさんと1億円を持つBさんが、同じ年利5%で運用し、得られた利益をすべて再投資し続けるとします。増える金額は5万円と500万円で大きく違いますが、2人の資産比率は1対100のままで変わりません。複利計算は金額の差を広げますが、それだけでは相対的な資産比率の格差は広がりません。
では、なぜr > gが重要なのでしょうか。ピケティは2015年の解説で、分かりやすいモデルを示しています。
経済全体が毎年g%で成長している社会を考えます。自分の資産が経済全体の中で小さくならないようにするには、資産を毎年g%ずつ増やせば、社会全体に対する比率を維持できます。
資本からr%の収益が得られるなら、そのために再投資しなければならない割合は、次の式で表せます。
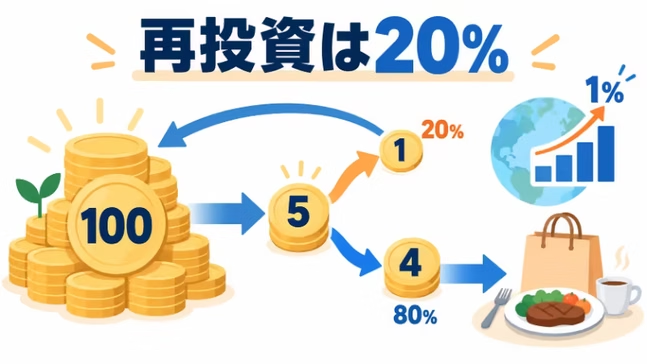
再投資する割合 = g ÷ r
たとえば、rが5%でgが1%なら、利益の20%(1 ÷ 5)を再投資すれば、資産残高は経済全体と同じ年1%のペースで増えます。税や資本損失を無視したこの単純なモデルでは、残り80%を消費しても、経済全体に対する資産の比率は維持できます。
ただし、ピケティ自身も、この関係だけでは格差について何も決まらないと明記しています。全員が同じ資産を持ち、同じ利回りで運用している世界でもr > gは成立するためです。
格差が生じるには、初期の資産差、相続人の数、投資の成否、貯蓄率の違いなど、別の要因が必要です。何らかの理由で資産の偏りがすでに生じている社会において、rとgの差が大きいと、すでにある資産差が縮まりにくくなり、場合によっては増幅されます。
経済学者のグレゴリー・マンキューは、富裕層も消費を行い、税を払い、子どもたちに遺産を分割するため、r > gだけで資産家が永遠に富を増やし続けると考えるのは単純すぎると批判しました。2025年の振り返りでも、ピケティは、大きな資産集中を説明するにはr > gだけでなく、貯蓄率の違いや収益率の違いによる増幅が必要だと整理しています。
20世紀には、この関係が大きく崩れた
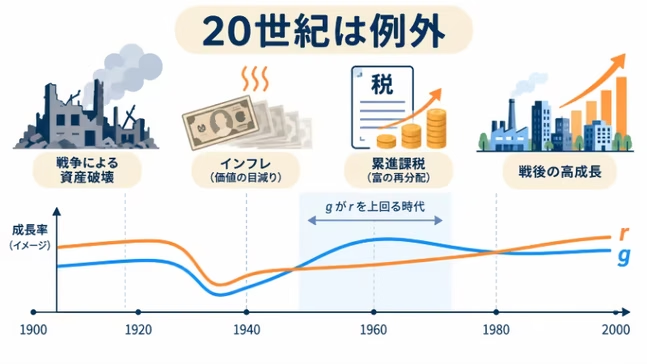
r > gは自然法則ではありません。20世紀にはこの関係が大きく崩れました。
ピケティとサエズの推計によると、税引き後で戦争などによる資本破壊を考慮した資本収益率は、「1913〜1950年」と「1950〜2012年」の2つの期間で経済成長率を下回っていました。ピケティらの長期推計では、r > gが一般的だった長い歴史の中で、20世紀は例外的な時代として位置づけられています。
二度の世界大戦で建物や工場などの資本が破壊され、激しいインフレで金融資産の価値が目減りしました。さらに富裕層への累進課税が強化され、戦後は人口増や技術革新によって高い経済成長が続いたためです。
制度や歴史的ショックによって格差構造が大きく変わり得ることは、日本の歴史からも分かります。森口千晶とサエズの研究によると、戦前の日本では上位層への所得集中が非常に高く、その所得には資本所得が大きな割合を占めていました。しかし1938〜1945年に所得集中は急低下します。森口とサエズは、その主因として戦時統制やインフレによる資本所得の崩壊を挙げています。戦後の制度変化も、この所得集中が元の水準へ戻りにくくなった背景として指摘されています。
一方で、長期的に見れば高い資本収益率そのものが架空だったわけでもありません。
オスカル・ジョルダらが16の先進国を対象に1870年から2015年までの株式、住宅、債券、短期証券を調べた研究では、長期的には資産全体の実質収益率が経済成長率を上回る状態が広く観察されました。ただし、世界大戦期のような例外的な期間もあり、安全資産の利回りは成長率を下回る期間も多く見られます。
なお、先ほどのピケティの推計とジョルダらの結果に差があるように見えるのは、ピケティ側が税や資本損失を差し引いた実質収益率を見ているのに対し、ジョルダらは市場データから再構築した資産収益率を扱っており、測定している指標の前提が異なるためです。
現実の運用利回りは、全員同じではない
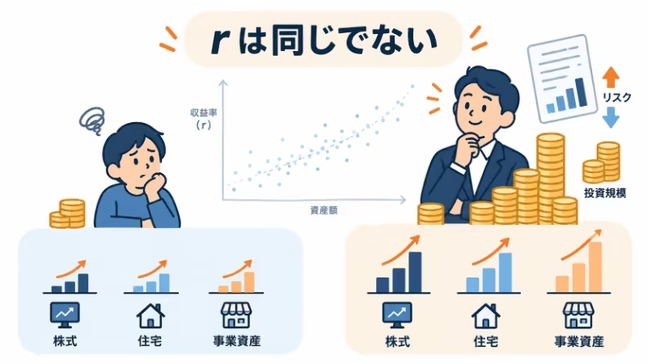
近年の研究で重要視されているのが、個人が得られるrは一律ではないという事実です。
2020年に発表されたノルウェーの税務データを分析した研究では、資産収益率に大きな個人差があり、保有資産額が大きい人ほど平均的な収益率も高いという正の相関が確認されました。大まかな資産配分の違いだけでなく、狭い資産クラスの中でも収益率の違いが見られ、その収益率の高さには時間的な持続性や、親子間での弱い相関も確認されています。
この理由としては、安定したリスクへの曝露度合い、投資規模、金融知識や情報、起業家的な能力などが関係している可能性が議論されています。
「誰もが同じ5%で資産運用できる」という単純な計算と、現実の資産形成には隔たりがあります。
相続が入ると、資産の差は一世代で終わらない
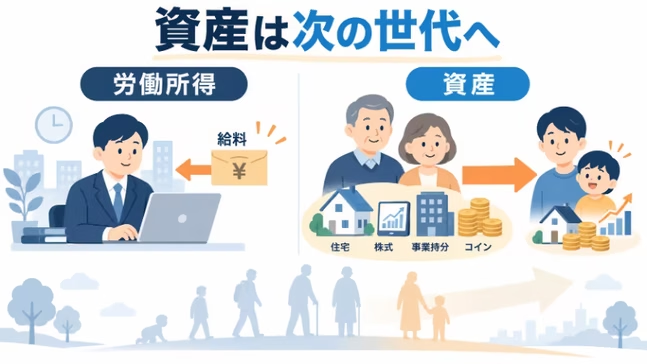
働いて得るお金と、持っている資産から生まれるお金の大きな違いの一つは、資産そのものを次世代へ引き継げることです。
どれほど高い給料を得ていても、その給料を受け取る権利を子どもに相続させることはできません。しかし、株式や不動産、事業の持分は次の世代へ引き継ぐことができます。
ピケティはこの構造を説明するために、バルザックの小説『ゴリオ爺さん』を取り上げました。作中でヴォートランは青年ラスティニャックに対し、必死に勉強して出世を目指すよりも、莫大な資産を持つ女性と結婚する方がはるかに多くの富を得られると説きます。19世紀フランスでは、最高クラスの職業で成功しても、大きな相続財産が生み出す所得には届きにくい社会が存在していました。
ただし、相続と格差の関係も単純ではありません。
スウェーデンの行政データを分析したネコエイとセイムの研究によると、遺産を受け取った直後は、社会全体の相対的な資産格差は一時的に縮小します。資産の少ない人にとって、小さな遺産でも自身の資産を大きく押し上げるためです。
ところが、その後の追跡調査で結果が変わります。平均的な相続人は10年ほどで相続資産を減らしていく一方、もともと裕福な相続人は資産を維持しやすいことが分かりました。興味深いのは、この差が裕福な人ほど消費を切り詰めるからではなかったことです。研究では、消費や労働時間の違いではなく、相続資産から得られる収益率の違いが主な理由として示されています。
親から早い時期に資金を受け取れる環境や、長期にわたって取り崩さずに運用できる環境がもたらす影響については、「親ガチャは複利で効く。こどもNISAは「格差増幅装置」なのか?」でも数字をもとに考えています。
ピケティへの批判と、その後の検証
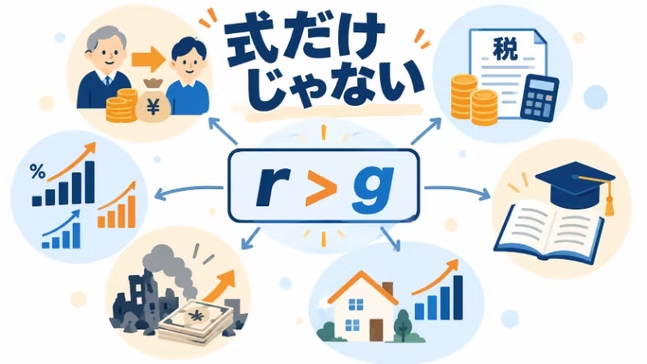
『21世紀の資本』には批判も多く寄せられました。
ダロン・アセモグルとジェイムズ・ロビンソンは、歴史的な格差の推移をr > gのような少数の法則で説明しようとすると、政治体制や制度、技術変化の影響を見落とすと批判しました。ただし、彼らが強く検証しているのは主に上位所得シェアなどの所得格差であり、資産格差を中心とするピケティの議論全体を直接否定した研究ではありません。
また、マシュー・ログリーは、戦後G7で上昇した純資本所得シェアのかなりの部分が住宅部門に集中していたと指摘しました。資本をひとくくりにせず、何が増加しているのかを精査すべきだという問題提起です。
近年の実証研究でも、rとgの差の広がりが所得格差を押し上げているという明確な支持は得られなかったとする分析もあれば、米国のデータからrとgの差が所得格差拡大に一定の寄与をしていることを確認した分析もあり、結果は一様ではありません。
r > gは、格差を自動的に生み出す単純な法則ではありません。
しかし、既存の資産差がある社会では、rとgの差が大きいほど、その資産差を縮まりにくくし、状況によっては持続・増幅させ得る力になります。ピケティ自身も2025年の総括で、自身の研究をデータと制度を重視するものだと位置づけています。そして、大きな資産集中を説明するには、r > gだけでなく、富裕層とそれ以外の貯蓄率や収益率の違いも重要だと論じています。
2015年の「自分という資産を磨け」を、いまどう考えるか
10年前の記事で、私は「知識や経験も資産なのだから、自分という資産を磨いていこう」と書きました。自己投資の重要性を語る人生訓としては理解できますが、ピケティのいう資本と同列に扱ったのは間違いでした。
自己投資によって得られる知識やスキルで給料が上がったとしても、それは労働所得です。その所得から貯蓄し、株式や不動産を購入したり、事業の持分を持ったりして初めて、ピケティのいう意味での資本になります。
一方で、ピケティ自身も『21世紀の資本』の中で、格差を是正する根本的な力として知識と技能の普及を挙げています。教育が社会に行き届くことは、資産を持たない人々が生産性と所得を高める重要な手段です。
今このテーマを考えるなら、個人の努力で得られる労働所得と、過去から受け継がれた資本との力関係に目を向ける必要があります。
r > gは、富裕層が何もしなくても富み続けるという予言ではありません。しかし、資本の収益率が経済成長率を上回り、その収益の一部を再投資するだけで資産比率を維持できる構造があるとき、既存の資産差が世代を超えて残りやすくなります。そしてその力関係は、戦争やインフレだけでなく、税制や教育、労働環境といった社会制度によって歴史上大きく変化してきました。
働いて新しく作る富と、すでに手元にある富、そして過去から受け継がれる富。社会の中で、これら3つの力関係が今どうなっているのか。
ピケティの「r > g」という提起は、私たちが生きる社会の構造を冷静に見つめ直すための入り口なのだと思います。
参考資料
Thomas Piketty『Capital in the Twenty-First Century』
https://wid.world/document/piketty-thomas-2014-capital-21st-century-harvard-university-press-2014-introduction-chapter-1/
Thomas Piketty, “Putting Distribution Back at the Center of Economics:
Reflections on Capital in the Twenty-First Century”
https://www.aeaweb.org/articles?id=10.1257/jep.29.1.67
Thomas Piketty, “About Capital in the Twenty-First Century”
https://www.aeaweb.org/articles?id=10.1257/aer.p20151060
Thomas Piketty, “Capital in the 21st Century, Ten Years Later”
https://wid.world/news-article/capital-in-the-21st-century-ten-years-later/
Thomas Piketty and Emmanuel Saez, “Inequality in the Long Run”
https://doi.org/10.1126/science.1251936
World Inequality Report 2026
https://wid.world/document/world-inequality-report-2026/
Òscar Jordà, Katharina Knoll, Dmitry Kuvshinov, Moritz Schularick, Alan M.
Taylor, “The Rate of Return on Everything, 1870–2015”
https://www.nber.org/papers/w24112
Andreas Fagereng, Luigi Guiso, Davide Malacrino, Luigi Pistaferri,
“Heterogeneity and Persistence in Returns to Wealth”
https://doi.org/10.3982/ECTA14835
Arash Nekoei, David Seim, “How Do Inheritances Shape Wealth Inequality? Theory
and Evidence from Sweden” https://doi.org/10.1093/restud/rdac016
Chiaki Moriguchi, Emmanuel Saez, “The Evolution of Income Concentration in
Japan, 1886–2005: Evidence from Income Tax Statistics”
https://www.nber.org/papers/w12558
Daron Acemoglu, James A. Robinson, “The Rise and Decline of General Laws of
Capitalism” https://www.aeaweb.org/articles?id=10.1257/jep.29.1.3
N. Gregory Mankiw, “Yes, r > g. So What?”
https://www.aeaweb.org/articles?id=10.1257/aer.p20151059
Matthew Rognlie, “Deciphering the Fall and Rise in the Net Capital Share”
https://www.brookings.edu/articles/deciphering-the-fall-and-rise-in-the-net-capital-share/
Carlos Góes, “Testing Piketty’s Hypothesis on the Drivers of Income Inequality:
Evidence from Panel VARs with Heterogeneous Dynamics”
https://doi.org/10.1007/s11127-025-01283-4
Antonio Abatemarco, Elena Lagomarsino, Alessandro Spiganti, “Rising Income
Inequality and the Impact of r-g in the United States”
https://doi.org/10.1111/roiw.70000

